
CRM para brokers hipotecarios: WhatsApp, bancos y HighLevel
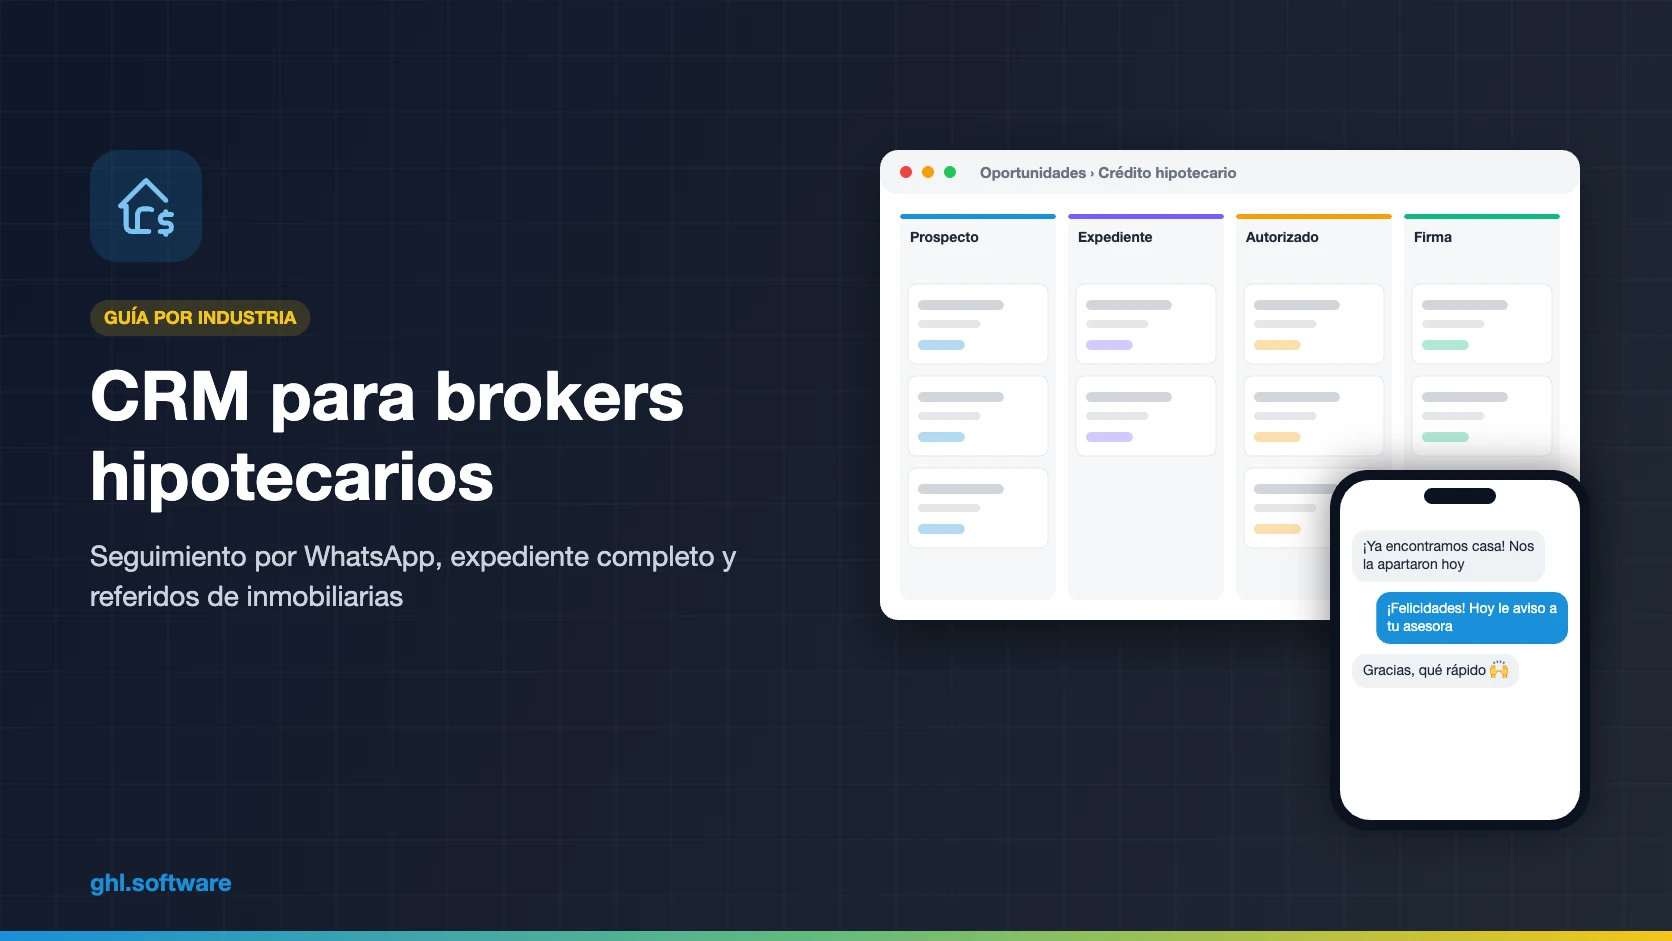
Un CRM para brokers hipotecarios sigue al cliente desde la precalificación hasta la firma en notaría. Además, recuerda los documentos que faltan y mantiene informadas a las inmobiliarias aliadas. HighLevel lo hace con embudos, WhatsApp, automatizaciones e IA. Sin embargo, no es un sistema de originación ni un simulador bancario. La solicitud y el análisis siguen en cada banco.
Un lunes de marzo, a las 10:15, en Saltillo. Jimena Acosta y su esposo salen de tu despacho con el crédito autorizado para su primera casa. Después pasan cuatro meses visitando casas, y nadie de tu equipo les escribe. En julio por fin la encuentran. Entonces la inmobiliaria los manda con otro broker, uno que le avisaba de cada avance. Todo tu trabajo con el expediente se quedó en el olvido. Un CRM para brokers hipotecarios sirve justo para evitar eso. Son ciclos largos, meses de silencio y aliados que nunca reciben noticias.
Esta guía es para brokers hipotecarios, asesores de crédito hipotecario y despachos pequeños, sobre todo en México. Verás el embudo del crédito, tres automatizaciones con disparadores reales, el snapshot oficial, la configuración y los costos en USD.
Primero, una aclaración honesta. HighLevel es la capa de seguimiento y marketing. No calcula tasas, no consulta buró y no envía la solicitud al banco. Por eso los simuladores y portales de cada banco siguen siendo tu herramienta. HighLevel organiza todo lo que pasa alrededor.
Read in English: CRM for Mortgage Brokers · Ler em português: CRM para correspondente bancário · Parte de GoHighLevel por industria
Incluye una clase en vivo gratis con un coach de HighLevel.
Empezar gratis + bootcampEnlace de afiliado.
Qué necesita un broker hipotecario de su CRM
El banco decide el crédito. En cambio, el broker gana o pierde al cliente en el seguimiento. Cuentan la respuesta rápida, el expediente completo, la inmobiliaria informada y el referido años después. Por eso un buen CRM para brokers hipotecarios debe responder rápido, acompañar meses y recordar fechas. Así cubre HighLevel cada tarea.
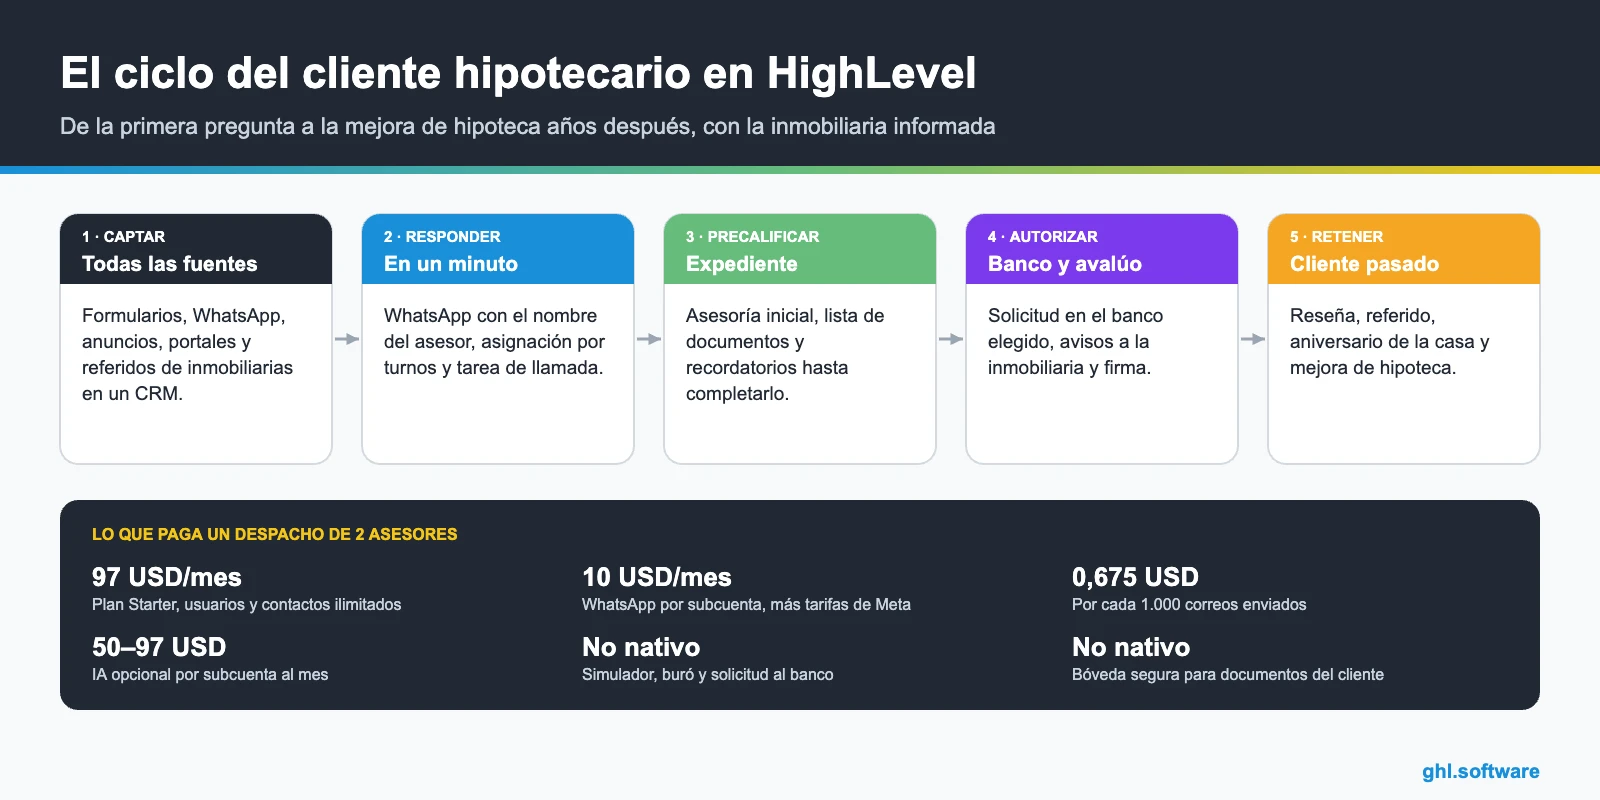
Problemas típicos de un despacho hipotecario y cómo los resuelve HighLevel
Pocos créditos se pierden por la tasa. En general se pierden en los huecos: el WhatsApp sin respuesta, el cliente precalificado que se enfrió y la inmobiliaria que nunca supo nada. Esta tabla une cada hueco con la función de tu CRM para brokers hipotecarios que lo resuelve.
| Problema | Qué hace HighLevel | Función |
|---|---|---|
| Prospectos que cotizan con varios | Responde por WhatsApp en segundos y asigna un asesor | Flujos + asignación por turnos |
| Autorizados que se enfrían | Escribe cada 14 días hasta que encuentran casa | Disparador por etapa + esperas |
| Inmobiliarias sin noticias | Avisa al aliado en cada avance importante | Campos personalizados + flujos |
| Expedientes incompletos | Recuerda los documentos pendientes hasta completarlos | Tareas + WhatsApp |
| Clientes pasados que te olvidan | Envía aniversarios y avisos de mejora de hipoteca | Recordatorio por fecha + correo |
| No sabes qué banco autoriza más | Registra el banco por solicitud y mide autorizaciones | Campos personalizados + reportes |
El embudo del crédito hipotecario en un CRM para brokers hipotecarios
Un crédito hipotecario pasa por muchas manos, pero el cliente solo ve silencio o avance. Por eso el tablero de un CRM para brokers hipotecarios debe reflejar los hitos que le importan al cliente y a la inmobiliaria. El monto del crédito es el valor de la oportunidad, y el banco y el aliado van en campos personalizados.
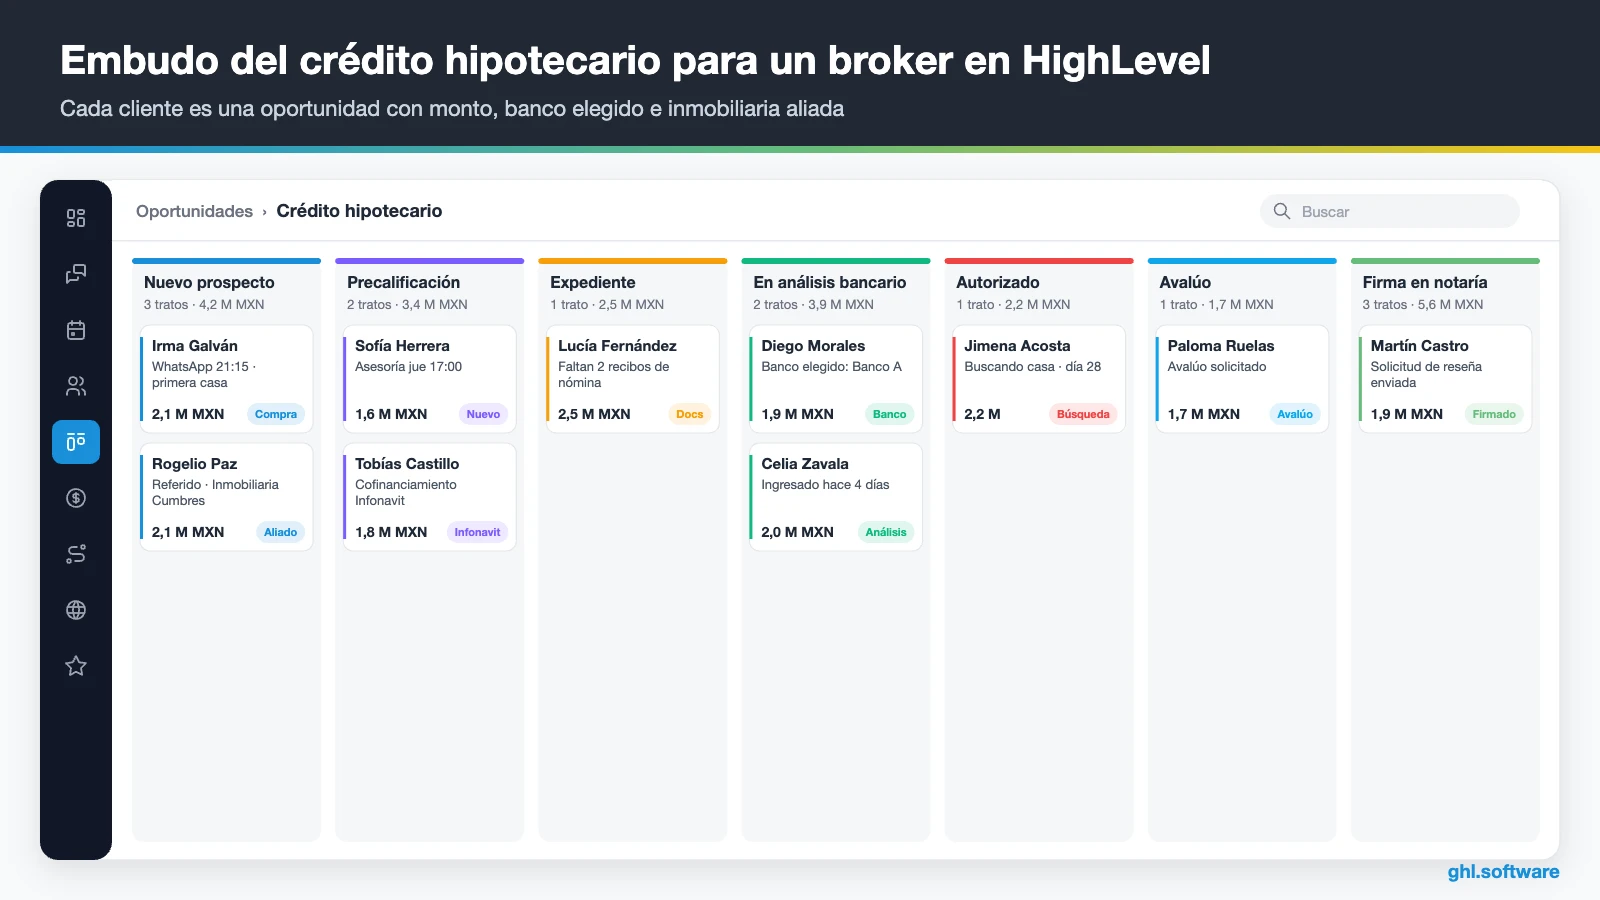
| Etapa | Qué mueve la tarjeta aquí |
|---|---|
| Nuevo prospecto | Un formulario, un WhatsApp, un anuncio o un referido de inmobiliaria crea la oportunidad |
| Precalificación | La asesoría inicial registra ingresos aproximados, valor de la vivienda y plazo |
| Integración de expediente | El cliente envía documentos; el flujo recuerda los pendientes |
| En análisis bancario | Ingresas la solicitud en el banco elegido y guardas cuál es |
| Autorizado | El banco autoriza el crédito y empieza la búsqueda o el avalúo |
| Avalúo | Se solicita el avalúo de la vivienda elegida |
| Firma en notaría | Se agenda y se realiza la firma de escrituras; empiezan los flujos de cliente pasado |
Si manejas cofinanciamiento con Infonavit o Fovissste, agrega una etiqueta o un embudo aparte, porque el proceso tiene pasos propios. Además, crea un tablero de inmobiliarias aliadas, desde la primera reunión hasta aliado activo. Así ves de dónde vienen tus mejores créditos.
Tres automatizaciones para tu despacho hipotecario
Estos flujos cubren los momentos donde más clientes se pierden. Son el primer minuto, los meses después de la autorización y los años después de firmar. Los armas una vez y después los copias para cada asesor.
Respuesta inmediata por WhatsApp
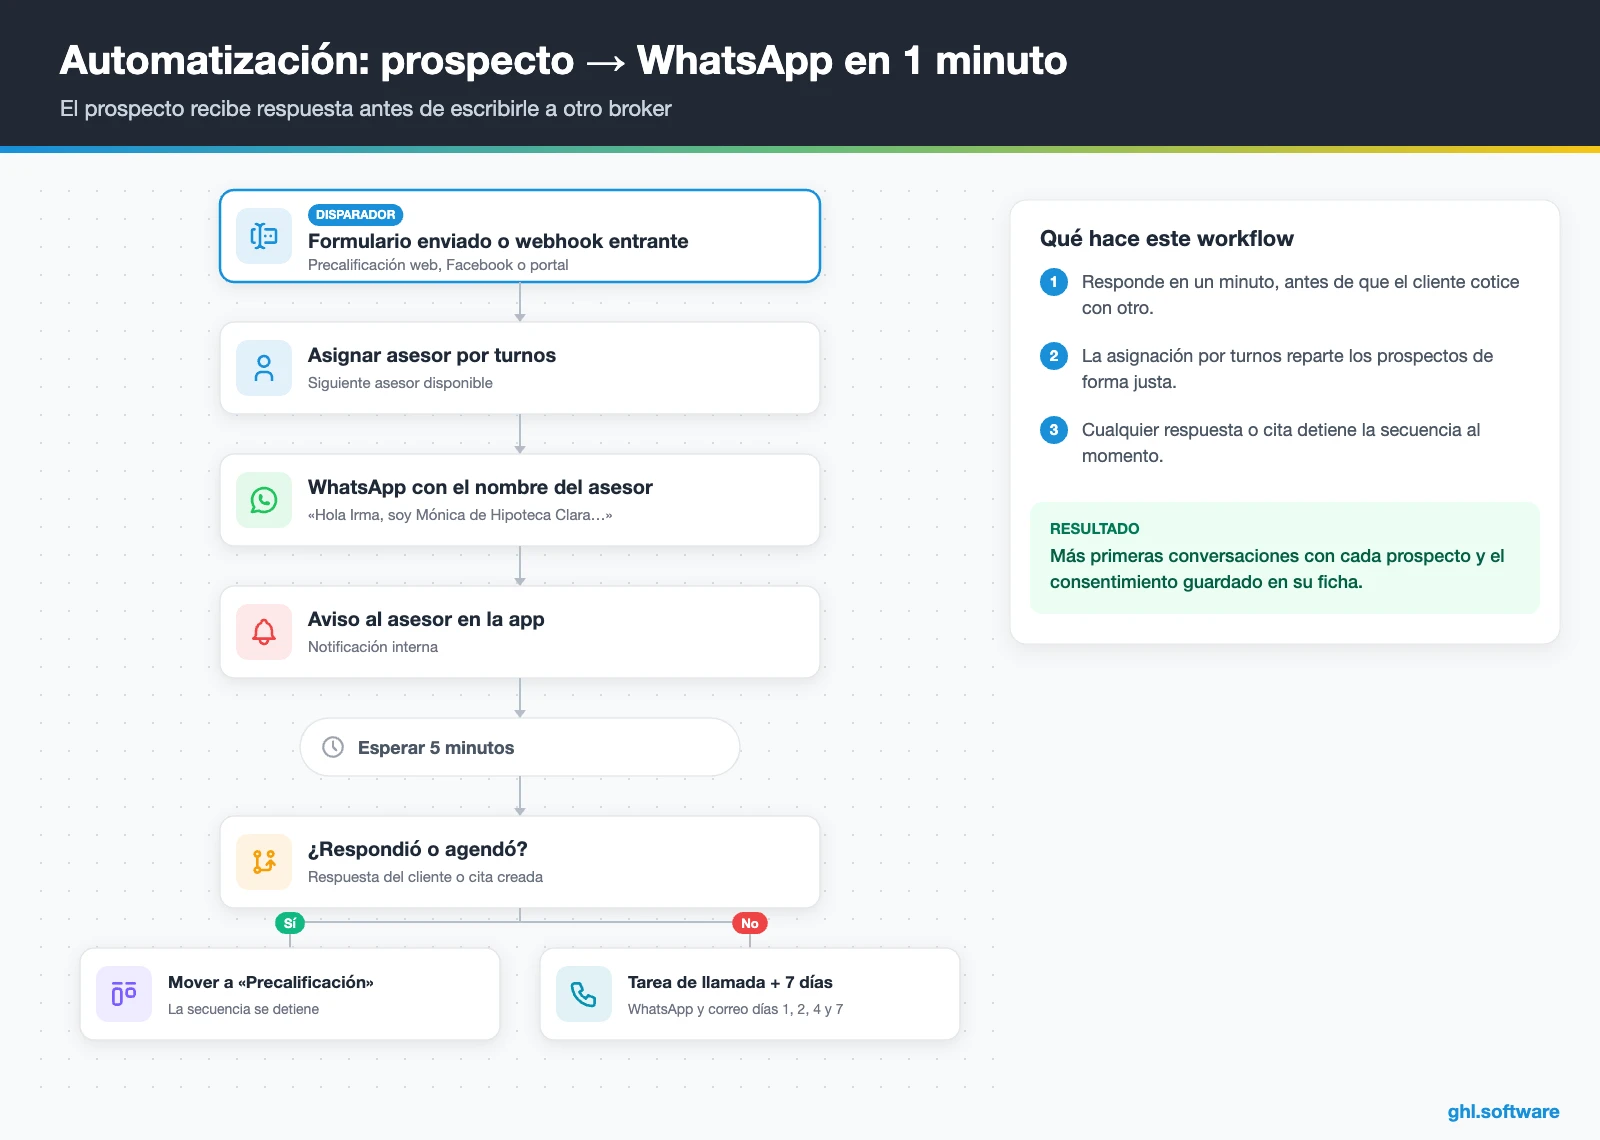
El disparador es un prospecto nuevo de un formulario, de Facebook o de un portal por webhook. El flujo crea la oportunidad en «Nuevo prospecto» y asigna un asesor por turnos. Luego envía un WhatsApp con el nombre del asesor y un enlace para agendar. Al mismo tiempo, el asesor recibe un aviso en la app.
Si el prospecto no responde en cinco minutos, el asesor recibe una tarea de llamada. Luego sigue una secuencia corta por WhatsApp y correo durante siete días. Cuando la persona contesta o agenda, todo se detiene. Así hablas con el cliente antes que el siguiente broker.
Seguimiento del cliente autorizado y avisos a la inmobiliaria
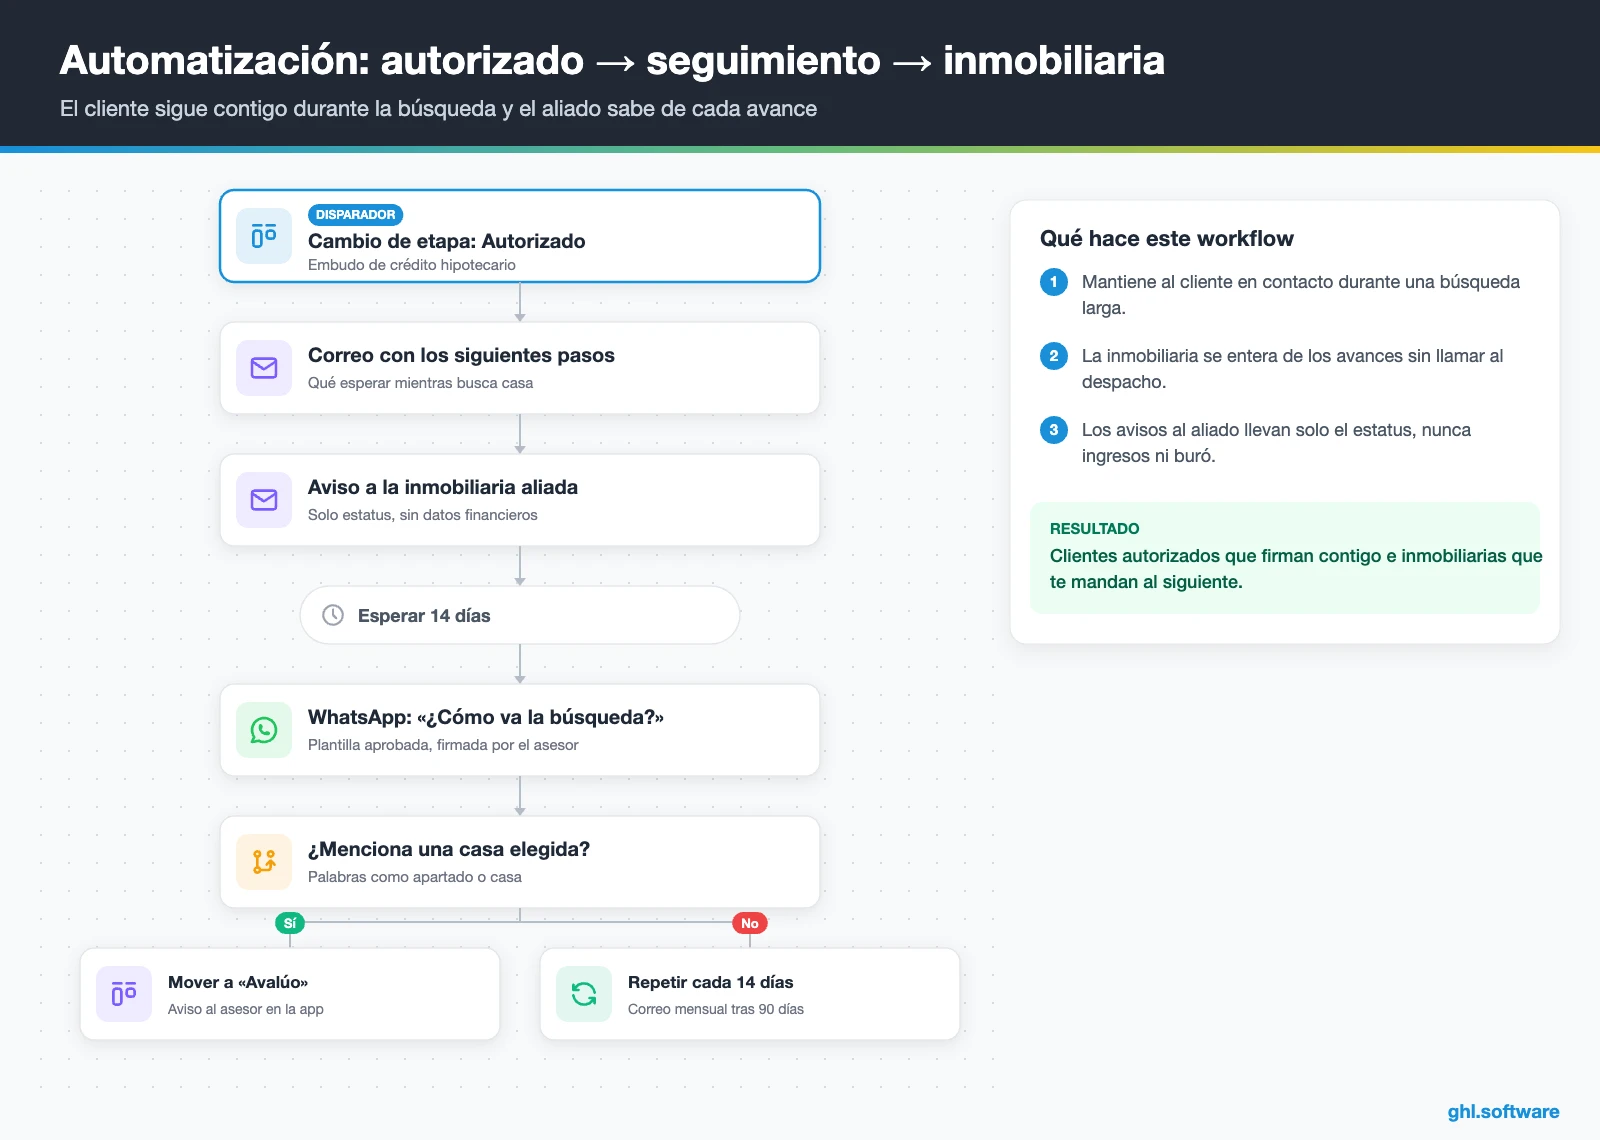
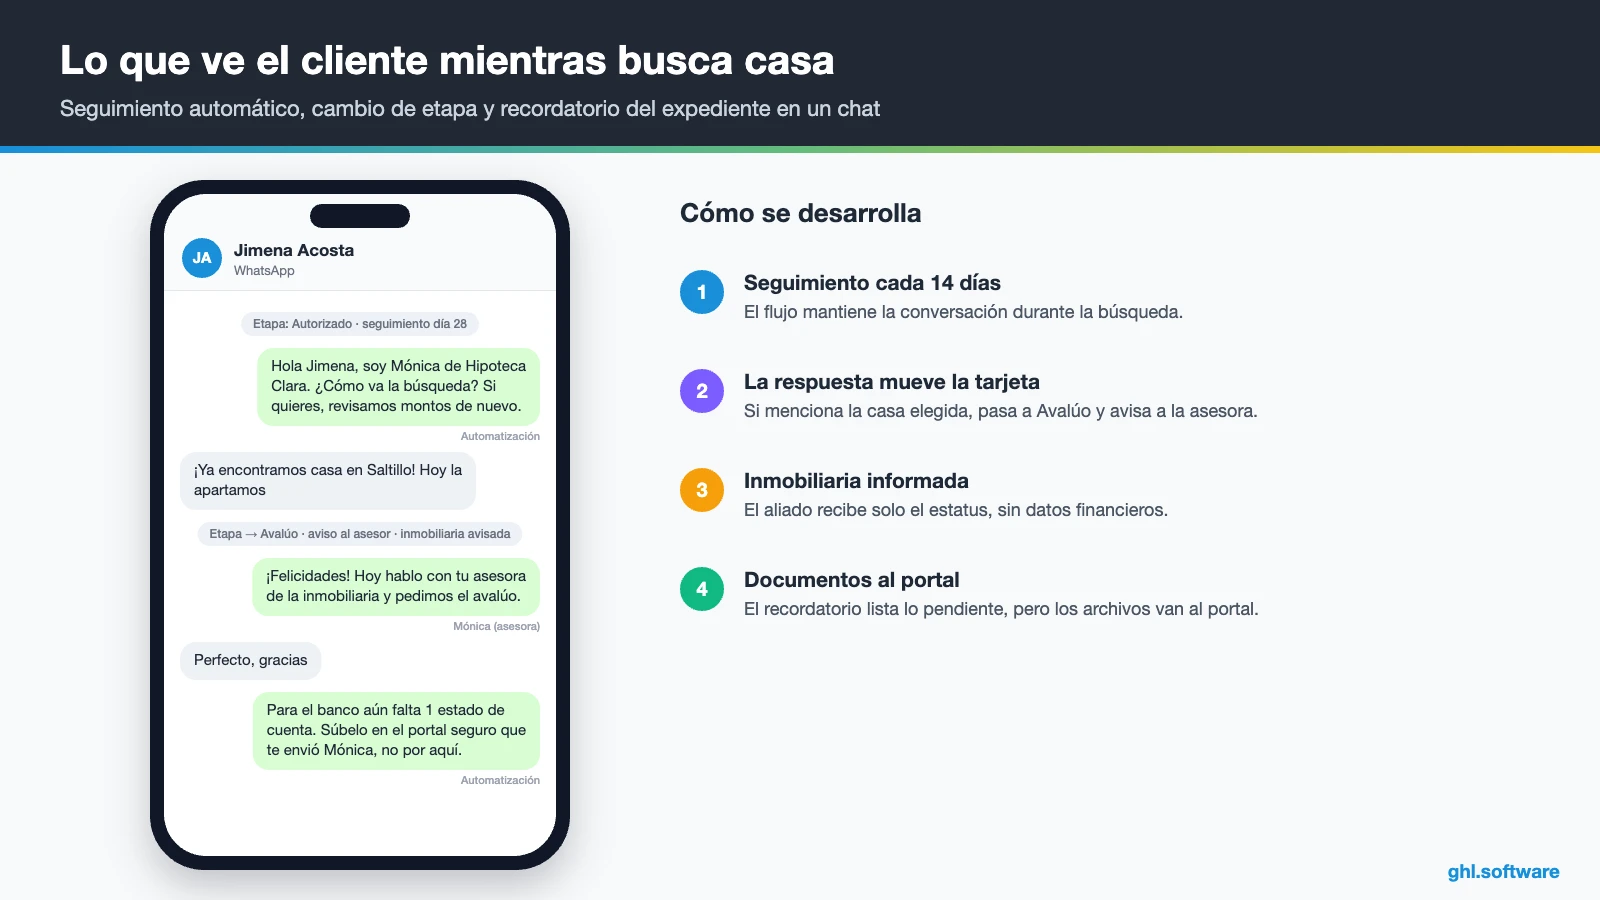
Este flujo empieza cuando una oportunidad pasa a «Autorizado» y el cliente todavía busca casa. Envía los siguientes pasos por correo y avisa a la inmobiliaria aliada solo del estatus, nunca de ingresos ni de buró. Después, cada 14 días, un WhatsApp breve pregunta cómo va la búsqueda.
Si la respuesta menciona una casa elegida o un apartado, el flujo mueve la tarjeta a «Avalúo» y avisa al asesor. Además, cada hito, como la fecha de firma, le llega a la inmobiliaria. Si nada se mueve en 90 días, el cliente pasa a un correo mensual. De esa forma el cliente sigue contigo durante toda la búsqueda.
Firma → reseña, referido y mejora de hipoteca
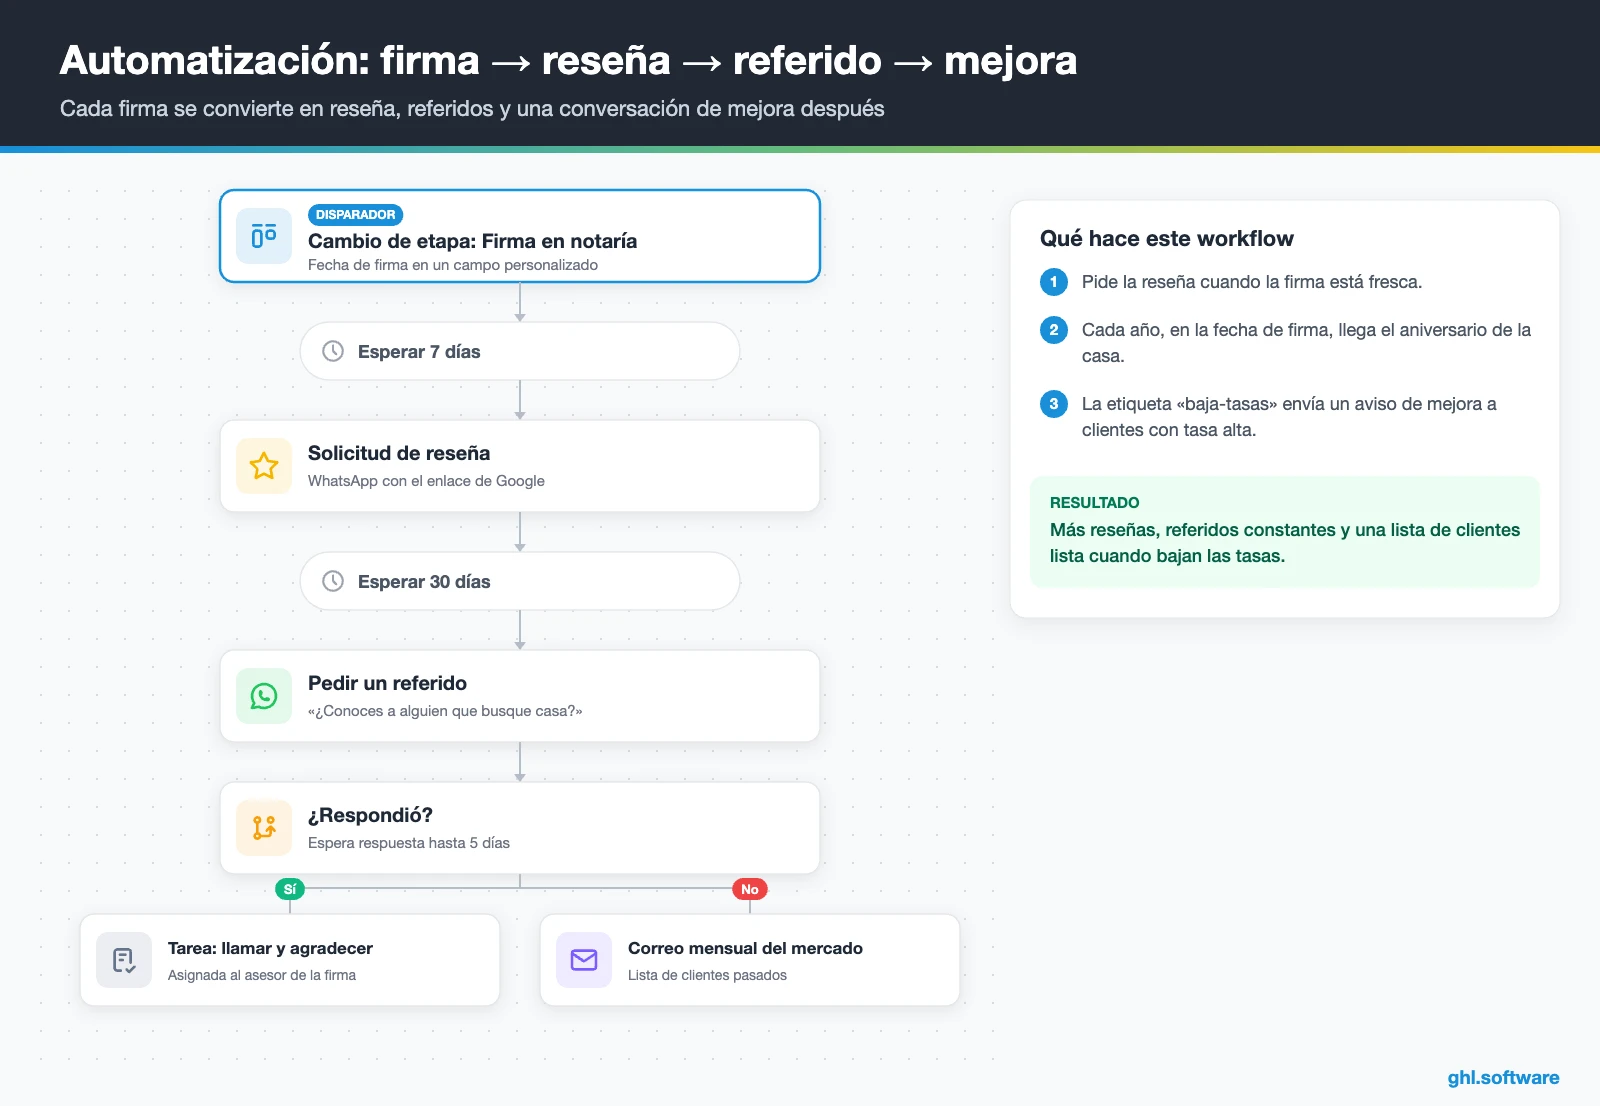
Cuando la tarjeta llega a «Firma en notaría», el flujo guarda la fecha y espera siete días. Luego pide una reseña en Google por WhatsApp a todos los clientes, y cualquier respuesta negativa va al director del despacho. Treinta días después pide un referido, y desde entonces el cliente recibe un correo mensual con noticias del mercado. Cada año, en la fecha de firma, llega una felicitación por el aniversario de su casa.
La mejora de hipoteca es la parte que paga después. Un campo «Tasa del crédito» te permite filtrar a los clientes con tasa alta. Cuando bajan las tasas, etiquetas esa lista y un mensaje los invita a revisar opciones. Las respuestas abren una oportunidad en un embudo de mejora, y el asesor sigue desde ahí.
Recordatorios del expediente sin guardar documentos
Integrar el expediente consume horas cada semana. En HighLevel, un campo «Documentos pendientes» lista lo que falta, como recibos de nómina o estados de cuenta. Un flujo le envía esa lista al cliente cada dos días por WhatsApp y crea una tarea cuando responde. Sin embargo, los archivos deben ir al portal del banco o a un repositorio seguro. HighLevel no es una bóveda de documentos, así que no recibas identificaciones ni estados de cuenta por formularios.
Empieza con el snapshot y el pipeline de esta guía, y luego suma las automatizaciones una a una. La prueba extendida incluye el bootcamp con sesiones en vivo en español.
Empezar la prueba de 30 díasEnlace de afiliado. Puedo recibir una comisión sin costo extra para ti.
WhatsApp, correo e IA en una sola bandeja
En México y Latinoamérica, casi todo cliente hipotecario escribe por WhatsApp. HighLevel reúne WhatsApp, correo, SMS, Facebook, Instagram y chat web en una bandeja por contacto. Por eso, en un CRM para brokers hipotecarios compartido, tu asistente responde un estatus y el asesor ve todo el historial. La integración cuesta 10 USD al mes por subcuenta más las tarifas de Meta. Además, desde el 1 de octubre de 2026 se cobran los mensajes de servicio que pasen de 1.000 por número al mes.
La IA cubre los horarios vacíos. La IA conversacional responde dudas frecuentes y agenda una asesoría. Aun así, deja tasas, montos y autorizaciones a personas, y nunca dejes que un bot prometa una tasa. Si atiendes clientes en EE. UU., también tienes telefonía y SMS y Voice AI. La IA se cobra por uso o con un plan mensual, como explica nuestra guía de precios del empleado IA. Por último, el chat de abajo muestra el seguimiento que Jimena nunca recibió.
Qué incluye el snapshot oficial Mortgage Lender de HighLevel
HighLevel publica una guía Mortgage Lender gratuita con su snapshot. Usa la misma plantilla genérica de otras industrias, en inglés y con los nombres cambiados. Por eso tómalo como punto de partida, no como un CRM para brokers hipotecarios terminado. Incluye:
- Un sitio web «Mortgage Lender» con páginas Home y Link in Bio, más un widget de chat.
- Un funnel «Mortgage Lender Offer»: un paso de registro y después una página para agendar.
- El formulario «Marketing Form – Claim Offer» y un «Marketing Pipeline».
- Los flujos «New Lead Nurture (Fast 5) – Claim Offer» (correo, SMS y mensaje de voz) y «Long Term Nurture».
- Calendarios con la etiqueta «Mortgage Lender Services», uno general y uno de eventos.
- Prompts de Voice AI para contestar llamadas, agendar y responder dudas.
Lo que falta es la lógica hipotecaria. La guía no publica etapas y solo nombra dos de sus seis flujos. Tampoco trae flujos de precalificación, expediente, aliados ni mejora de hipoteca, ni plantillas de WhatsApp en español. Así que tú traduces los textos, armas los embudos y creas las automatizaciones de arriba. Cuando funcione, guarda tu versión como snapshot propio para cada asesor nuevo.
Cómo configurar HighLevel para tu despacho hipotecario
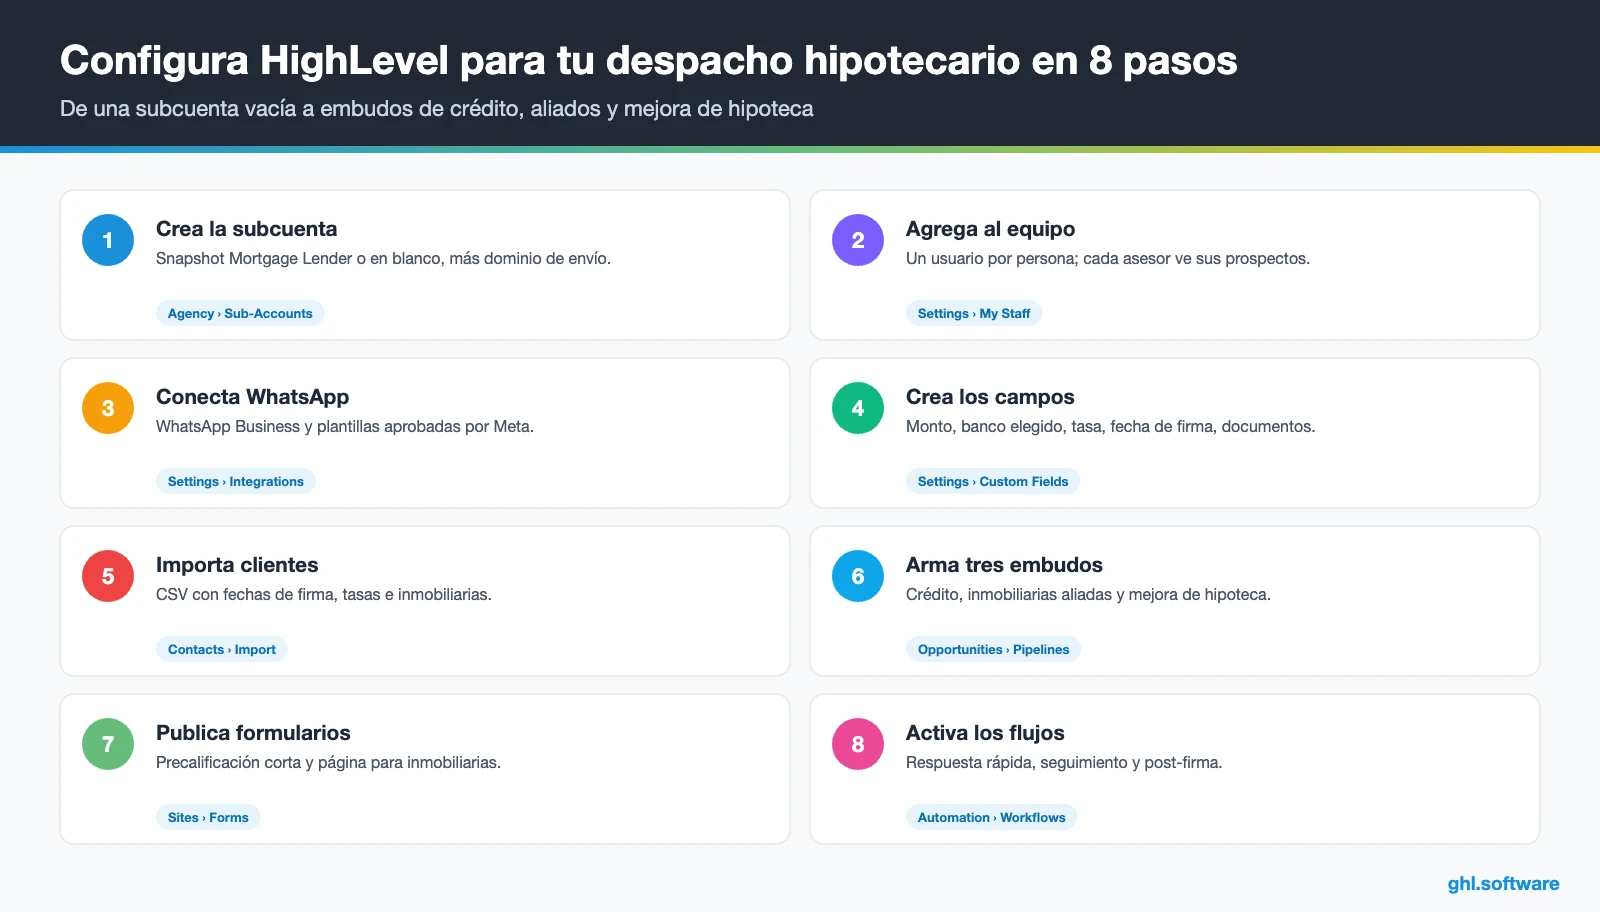
Sigue este orden al configurar tu CRM para brokers hipotecarios, así la asignación, el consentimiento y los avisos a aliados funcionan desde el primer día.
- Crea la subcuenta. Carga el snapshot Mortgage Lender o empieza en blanco. Agrega los datos del despacho, la zona horaria y un dominio de envío.
- Agrega asesores y asistentes. Crea un usuario por persona y limita a cada asesor a sus prospectos.
- Conecta WhatsApp. Conecta WhatsApp Business, crea las plantillas y, si atiendes en EE. UU., registra A2P 10DLC para SMS.
- Crea los campos personalizados. Tipo de crédito, valor de la vivienda, monto, banco elegido, tasa, fecha de firma, inmobiliaria, documentos pendientes y consentimiento.
- Importa clientes y aliados. Sube un CSV con clientes pasados, fechas de firma, tasas e inmobiliarias aliadas.
- Arma tres embudos. Crédito hipotecario, inmobiliarias aliadas y mejora de hipoteca, con motivos de pérdida claros.
- Publica formularios y funnels. Un formulario corto de precalificación y una página para inmobiliarias con funnels.
- Activa flujos y reportes. Publica las tres automatizaciones y los avisos del expediente, y mide créditos por fuente, banco y aliado.
Cuánto cuesta un CRM para brokers hipotecarios en HighLevel
HighLevel cobra un plan fijo y no un precio por usuario. Todos los planes incluyen usuarios y contactos ilimitados. Así, un despacho de cinco asesores paga la misma base que uno solo. Encima pagas el uso: WhatsApp, correo, IA y, si atiendes en EE. UU., números, SMS y llamadas.
Por ejemplo, un despacho de dos asesores que trabaja casi todo por WhatsApp paga Starter (97 USD/mes) más WhatsApp (10 USD/mes). Con 15.000 correos al mes (unos 10 USD), paga cerca de 117 USD más las tarifas de Meta. Con el plan de IA de 97 USD llega a unos 214 USD. Revisa nuestra guía de precios para el detalle completo.
Planes de GoHighLevel comparados
| Starter | Unlimited | Founder (antes Agency Pro) | |
|---|---|---|---|
| Precio | 97 USD/mes | 297 USD/mes | 497 USD/mes |
| Anual | 970 USD/año | 2.970 USD/año | 4.970 USD/año |
| Subcuentas | 3 | Ilimitadas | Ilimitadas |
| Contactos y usuarios | Ilimitados | Ilimitados | Ilimitados |
| Todas las funciones principales | Sí | Sí | Sí |
| App web con tu marca | Sí | Sí | Sí |
| API | Básica | Básica | Avanzada, con claves de agencia |
| Rebilling de teléfono y email | No | Al costo | Con margen |
| Rebilling de IA | No | No | Sí |
| SaaS Mode y subcuentas automáticas | No | No | Sí |
| Reportes por usuario y agente | No | No | Sí |
| Soporte | 24/7 | 24/7 | 24/7 |
Costos de uso aparte del plan
| Concepto | Precio oficial | Cuándo lo pagas |
|---|---|---|
| Número local (EE. UU./Canadá) | 1,15 USD/mes | Cada número para SMS y llamadas |
| SMS (EE. UU./Canadá) | 0,00747 USD por segmento + tarifas del operador | Cada SMS enviado o recibido |
| Llamadas (EE. UU.) | 0,0166 USD/min salientes, 0,01165 USD/min entrantes | Llamadas con LC Phone |
| Registro A2P 10DLC | 22,50 USD una vez (bajo volumen) + cuota mensual de campaña | Antes de enviar SMS a números de EE. UU. |
| Email (LC Email) | 0,675 USD por cada 1.000 emails | Campañas y emails de workflows |
| 10 USD/mes por subcuenta + tarifas de Meta | Si usas WhatsApp dentro de HighLevel | |
| IA | Por uso, o 50 o 97 USD/mes por subcuenta | Voice AI, Conversation AI y demás herramientas de IA |
| Pasos premium de workflows | 0,01 USD por ejecución después de 100 gratis | Webhooks, Google Sheets, Slack, acciones de apps |
Límites honestos: HighLevel no es un sistema bancario
HighLevel es muy bueno para seguimiento y marketing. Aun así, un CRM para brokers hipotecarios no hace el trabajo del banco, así que revisa estos límites.
- No es un simulador ni un originador. No calcula tasas, no consulta buró y no envía solicitudes a los bancos.
- No es una bóveda de documentos. Las identificaciones y estados de cuenta van al portal del banco o a un repositorio seguro.
- No se conecta solo con los bancos. Registras el banco y el estatus a mano, o con webhooks y la API si tienes otra herramienta.
- Las plantillas oficiales vienen en inglés. Puedes usar la plataforma en español, pero hay que traducir el snapshot.
Esta tabla compara HighLevel con otras opciones que los brokers evalúan cuando buscan un CRM para brokers hipotecarios. Las funciones cambian, así que confirma los detalles con cada proveedor.
| HighLevel | Pipedrive | Salesforce | Excel + WhatsApp Business | |
|---|---|---|---|---|
| Tipo de herramienta | CRM, WhatsApp, funnels e IA en una plataforma | CRM de ventas por embudo | CRM empresarial con versión para servicios financieros | Hoja de cálculo y app de mensajería |
| Modelo de cobro | Plan fijo con usuarios ilimitados, más uso | Por usuario | Por usuario | Bajo costo, todo manual |
| Seguimiento automático por WhatsApp | Sí | Según integraciones | Según integraciones | No |
| Ideal para | Despachos que quieren seguimiento y marketing en un lugar | Equipos de ventas con embudo simple | Bancos y entidades grandes | Brokers que empiezan |
Si tu despacho ya usa otro CRM que funciona, no tienes que cambiarlo todo. HighLevel puede empezar con el WhatsApp, los funnels y los clientes pasados, y crecer desde ahí.
Datos personales, consentimiento y aliados
El ángulo que casi nadie cubre: medir qué banco te conviene
El broker hipotecario compara varios bancos para cada cliente, y ese es su valor. Según Rankia, algunos brokers cobran al cliente y otros reciben una comisión del banco. En ambos casos, saber qué banco autoriza más rápido te ayuda a recomendar mejor. Sin embargo, casi ninguna guía sobre un CRM para brokers hipotecarios explica cómo medirlo.
En HighLevel lo resuelves con dos campos y un reporte. Guarda el «Banco elegido» y la «Fecha de ingreso» en cada oportunidad, y mueve la tarjeta al autorizarse. Después, el reporte de oportunidades muestra autorizaciones por banco, por asesor y por inmobiliaria. Con el tiempo sabrás qué banco funciona mejor para cada perfil de cliente. Puedes comparar este caso con otras guías por industria o ver todas las funcionalidades.
Abre tu cuenta gratis, carga el pipeline y activa hoy la primera automatización. El bootcamp en español te guía en vivo.
Empezar la prueba de 30 díasEnlace de afiliado. Puedo recibir una comisión sin costo extra para ti.
Preguntas frecuentes
¿Qué es un broker hipotecario y cómo cobra?
Un broker hipotecario compara opciones de crédito de varios bancos, ayuda al cliente a integrar su expediente y le acompaña hasta la firma. Según Rankia, en México existen dos modelos: algunos brokers cobran al cliente y otros reciben una comisión del banco. Por eso conviene explicar el modelo desde la primera asesoría y dejarlo registrado en el CRM.
¿Qué CRM usan los asesores hipotecarios?
Muchos empiezan con Excel y WhatsApp Business, y después pasan a un CRM general como Pipedrive o a herramientas de los propios bancos. HighLevel encaja cuando quieres responder por WhatsApp en segundos, dar seguimiento a precalificados, avisar a las inmobiliarias y trabajar clientes pasados, todo con un plan fijo y usuarios ilimitados.
¿Cómo dar seguimiento a prospectos de crédito hipotecario por WhatsApp?
Conecta WhatsApp Business a HighLevel y crea plantillas aprobadas por Meta. Luego arma un flujo que responda en segundos, asigne un asesor y cree una tarea de llamada si no hay respuesta en cinco minutos. Para clientes autorizados que buscan casa, envía un mensaje breve cada 14 días. Detén las secuencias cuando la persona conteste o agende.
¿Cómo pedir los documentos al cliente de forma ordenada?
Crea un campo «Documentos pendientes» con la lista exacta de lo que falta y un flujo que se la envíe por WhatsApp cada dos días. Cuando el cliente responde, el flujo crea una tarea para revisar. Eso sí, pide que suba los archivos al portal del banco o a un repositorio seguro, no por WhatsApp ni por formularios de HighLevel.
¿Cómo conseguir referidos de inmobiliarias?
Trata a cada inmobiliaria como un aliado con su propio embudo: primera reunión, primer cliente referido y aliado activo. Después, avísale de cada avance del crédito, solo con el estatus. Además, comparte contenido útil como noticias del mercado o guías para compradores. La constancia en los avisos suele pesar más que cualquier regalo.
¿Cuánto cuesta un CRM para brokers hipotecarios?
En HighLevel, el plan Starter cuesta 97 USD/mes con usuarios y contactos ilimitados. A eso se suma el uso: WhatsApp cuesta 10 USD/mes por subcuenta más las tarifas de Meta, el correo 0,675 USD por cada 1.000 envíos y la IA es opcional (50 o 97 USD/mes). Un despacho pequeño suele pagar entre 115 y 220 USD al mes.
¿HighLevel se conecta con los simuladores de los bancos?
No de forma nativa. HighLevel no calcula tasas ni envía solicitudes a los bancos. Lo normal es simular en el portal de cada banco y registrar en el CRM el banco elegido, el monto y el estatus. Si usas otra herramienta con API, puedes conectarla por webhooks, aunque conviene probar cada campo antes de confiar en ella.
Más guías por industria
Fuentes: HighLevel: playbook Mortgage Lender · Ayuda de HighLevel: precios de WhatsApp · Ayuda de HighLevel: registro A2P 10DLC · CFPB: Regulation X § 1024.14 (RESPA sección 8) · FCC: telemarketing y robocalls (TCPA) · Rankia México: qué es un broker hipotecario